Если вы открыли интернет-магазин или принимаете заказы через сайт и ещё не разобрались, как законно получать оплату - эта статья для вас. Разберём, что можно физлицу без статуса, что даёт самозанятость, а что требует регистрации ИП, и как всё это технически подключить на сайте.
Частая картина у начинающих: человек открывает сайт-визитку или простой интернет-магазин и думает, что можно просто указать номер карты для перевода. На деле у физического лица без статуса ИП или самозанятого нет законного способа системно принимать оплату за товары и услуги на сайте - это уже предпринимательская деятельность, и доход с неё подлежит налогу.
Самозанятый с доходом до 2,4 млн рублей в год не обязан применять онлайн-кассу, а налог на профессиональный доход составляет 4% при расчётах с физлицами и 6% с ИП и юрлицами - это самый быстрый легальный старт для приёма оплаты на сайте.
Эта статья - про типовые сценарии малого бизнеса и частных специалистов: интернет-магазин, услуги, консультации. Для крупного ритейла с собственным эквайрингом и сложной бухгалтерией нюансы будут другими, здесь их не разбираю.
Коротко:
- Физлицо без статуса не может легально системно принимать оплату за товары и услуги на сайте.
- Самозанятый платит налог на профессиональный доход 4-6% через приложение «Мой налог» и может не применять онлайн-кассу при доходе до 2,4 млн рублей в год.
- ИП обязан применять онлайн-кассу по 54-ФЗ, штраф за её отсутствие - от 10 000 рублей.
- Платёжный агрегатор вроде ЮKassa или Робокассы объединяет эквайринг, шлюз и часто кассу в одном подключении.
- ЮKassa принимает платежи от самозанятых без расчётного счёта, а CloudPayments работает только с ИП и ООО.
Кому что разрешено: физлицо, самозанятый, ИП
Статус, под которым вы принимаете деньги, определяет весь дальнейший выбор инструментов. Обычное физическое лицо без регистрации может получать разовые переводы от знакомых, но не может легально вести деятельность по продаже товаров или услуг через сайт на системной основе - по закону это требует постановки на учёт в налоговой.
Самозанятый - самый простой вариант для старта. Чтобы зарегистрироваться, достаточно скачать приложение «Мой налог» и подтвердить личность через Госуслуги. Самозанятый фиксирует оплату через приложение «Мой налог», формирует чек и платит налог с дохода без визита в ФНС и без найма бухгалтера.
У индивидуального предпринимателя обязанностей больше: нужно вести учёт, выбрать систему налогообложения и в большинстве случаев применять онлайн-кассу. Зато ИП может нанимать сотрудников и заключать сделки с юридическими лицами и компаниями без тех ограничений, которые есть у самозанятых.
На одном из проектов студии «Мельница» - интернет-магазине на WooCommerce для частного мастера по ремонту техники - мы сначала подключили приём оплаты на статус самозанятого, а через полгода, когда оборот вырос, перерегистрировали бизнес на ИП с упрощённой системой налогообложения. Переход занял около недели, продажи при этом не останавливались.
| Статус | Что можно | Налог | Касса | Лимит дохода |
| Физлицо без статуса | Разовые переводы, не системная деятельность | НДФЛ 13% при выявлении дохода | Не применяется | Нет легального системного приёма оплаты |
| Самозанятый | Услуги и товары собственного производства | НПД 4% с физлиц, 6% с юрлиц и ИП | Не нужна при доходе до 2,4 млн в год | 2,4 млн рублей в год |
| ИП | Любая предпринимательская деятельность, найм сотрудников | УСН 6% или другая система по выбору | Обязательна по 54-ФЗ, штраф от 10 000 рублей за отсутствие | Лимиты зависят от системы налогообложения |
Кассовый аппарат самозанятому для этого не нужен. А вот индивидуальный предприниматель обязан применять онлайн-кассу по 54-ФЗ почти во всех случаях.
Эквайринг, платёжный шлюз и агрегатор: в чём разница
Три термина часто путают, хотя разница простая. Эквайринг - это услуга банка, который проводит деньги от покупателя к продавцу. Интернет-эквайринг отличается от торгового и мобильного эквайринга тем, что здесь нет физического терминала: вся операция проходит онлайн через форму на сайте.
Платёжный шлюз - техническая прослойка. Он технически связывает сайт и банк-эквайрер, передавая данные платежа в зашифрованном виде и возвращая результат - успех или отказ. Шлюз сам по себе деньги не обрабатывает, он только маршрутизирует запрос.
Платёжный агрегатор - самый удобный вариант для старта. Сервис вроде ЮKassa или Робокассы объединяет функции платёжного шлюза, эквайринга и часто онлайн-кассы в одном договоре и одном подключении. Для сравнения - без агрегатора пришлось бы отдельно договариваться с банком-эквайрером, отдельно подключать шлюз и отдельно настраивать кассу.
Если вы решаете, что выбрать - платёжный агрегатор или банковский эквайринг напрямую, для малого и среднего бизнеса почти всегда выгоднее агрегатор: ниже порог входа, быстрее подключение, меньше бюрократии. Прямой эквайринг с банком имеет смысл при больших оборотах, когда комиссия агрегатора становится заметной статьей расходов.
На практике для самозанятых выбор сервисов уже сузился. ЮKassa поддерживает приём платежей от самозанятых без расчётного счёта - это критично, ведь у самозанятого его просто нет, он работает через привязанную карту. А вот Robokassa на момент написания временно прекратила приём заявок от самозанятых, и CloudPayments работает только с ИП и ООО - условия у агрегаторов меняются, поэтому это нужно уточнять непосредственно перед регистрацией, чтобы не выбрать сервис, который вас не подключит.
Технически агрегатор подключается через API (программный интерфейс для обмена данными между сайтом и сервисом) или через готовый платёжный модуль для CMS - он позволяет интегрировать онлайн-платежи без разработки с нуля. Для WooCommerce, например, есть готовые плагины ЮKassa и Робокассы, которые устанавливаются и настраиваются без программиста. Если агрегатор работает через модуль, достаточно указать секретные ключи из личного кабинета - и методы оплаты появляются на сайте за 20-30 минут, включая поддержку оплаты частями и рассрочки, если тариф это предусматривает.
Как подключить приём оплаты на сайте: пошаговая инструкция
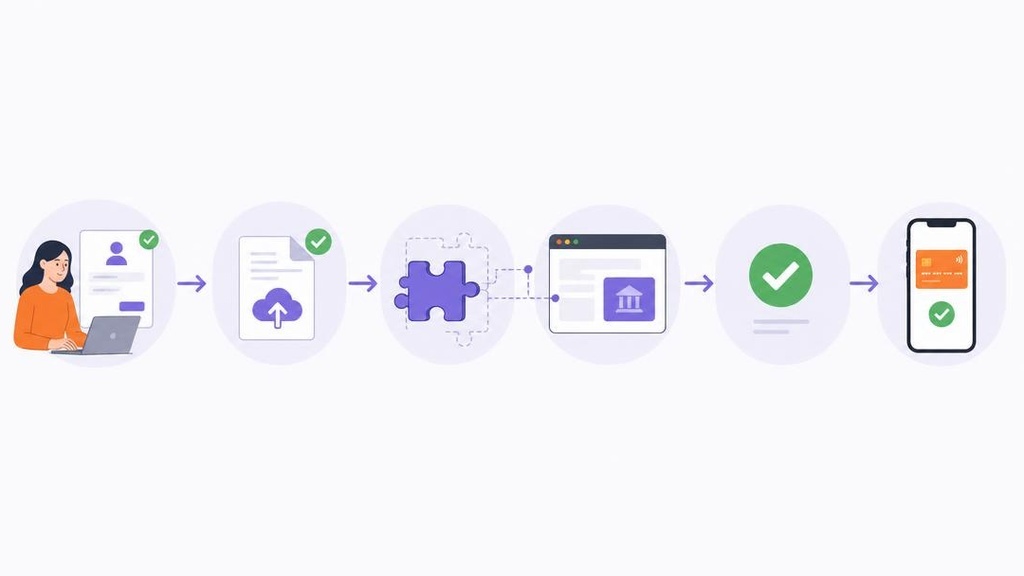
Подключение приёма платежей на сайте разбивается на пять шагов, и пройти их можно за один день без программиста. Сначала нужно зарегистрироваться в платёжном агрегаторе - ЮKassa, Робокасса или CloudPayments. При оформлении заявки загружаются документы: для ИП и ООО - реквизиты и выписка из реестра, для самозанятого - паспорт и ИНН. После проверки агрегатор открывает доступ в личном кабинете.
Дальше идёт установка платёжного модуля на сайт. Если сайт на WordPress с WooCommerce - достаточно поставить готовый плагин выбранного агрегатора, указать в настройках секретные ключи из кабинета и выбрать методы оплаты, которые появятся в форму заказа. Процесс занимает 20-30 минут. Если своего сайта нет вовсе, можно обойтись без него: агрегаторы позволяют сформировать платёжную ссылку на конкретную сумму и отправить её клиенту с помощью мессенджера или СМС на телефон, а также сгенерировать QR-код для оплаты через СБП без ввода реквизитов карты - оба способа популярны у покупателей.
Короткая инструкция по шагам выглядит так:
- Зарегистрироваться в агрегаторе и указать форму налогообложения.
- Пройти проверку и получить ссылку на договор-оферту - он заменяет бумажный договор при дистанционной продаже.
- Установить модуль на сайт или настроить платёжную ссылку, если сайта нет.
- Настроить webhook (вебхук) - механизм, который уведомляет сайт о статусе платежа в реальном времени, чтобы заказ автоматически менял статус на «оплачен».
- Провести тестовый платёж в тестовом режиме платёжной системы - это позволяет проверить интеграцию перед запуском боевого режима.
- Переключить агрегатор в боевой режим и принять первую реальную оплату.
Типичная ошибка на этом этапе - пропустить тестовый платёж и сразу запустить боевой режим. Проблема чаще всего вылезает именно на стыке webhook и статусов заказа: деньги приходят, а заказ в админке остаётся «в ожидании оплаты». Тестовый платёж на 1 рубль снимает этот риск за пару минут.
Способы оплаты и комиссии: карты, СБП, кошельки
На сайте обычно доступны три основных способа оплаты: банковские карты, Система быстрых платежей (СБП) и электронные кошельки. У каждого своя комиссия, скорость поступления денег и удобство для покупателя, и эти параметры стоит знать до того, как выбирать тарифы агрегатора.
| Способ оплаты | Комиссия | Скорость поступления | Удобство для покупателя |
| Банковские карты | ориентировочно 2,8-3,9%, уточняйте в тарифах | 1-3 рабочих дня | привычно, нужен ввод реквизитов |
| СБП | в разы ниже эквайринга по картам | обычно в тот же день | оплата через мобильное приложение банка или QR-код |
| Электронные кошельки | сопоставима с картами или выше | 1-2 рабочих дня | нужен отдельный аккаунт в цифровом кошельке |
СБП - самый выгодный способ для продавца: комиссия по данным самих агрегаторов ЮKassa и Робокассы в 5-7 раз ниже, чем по картам. Для покупателя это тоже быстрее - перевод уходит напрямую со счёта в банке, без ввода номера карты и CVV. Поэтому на страницах оплаты стоит ставить метод СБП первым в списке, а не карты по умолчанию - люди чаще выбирают первый доступный вариант.
ЮKassa и Робокасса открывают приём безналичных платежей почти любому сайту, но безопасность платежа обеспечивают не комиссии, а технологии проверки. 3D Secure - дополнительное подтверждение платежа кодом из СМС или банковского приложения - снижает риск мошеннических операций при онлайн-оплате картой. А сам агрегатор обязан соответствовать стандарту PCI DSS - набору требований к безопасности при обработке данных карт, который проверяют платёжные системы вроде Visa и Mastercard. Электронные кошельки тоже относятся к цифровым способам расчёта, но для сайта они чаще дополняют карты и СБП, а не заменяют их.
Терминал для приёма платежей в физической точке и форма оплаты на сайте - разные истории, но у малого бизнеса часто совмещаются: мобильное приложение агрегатора принимает оплату и офлайн, и показывает все операции по сайту в одном кабинете.
Онлайн-касса и 54-ФЗ: когда нужна, а когда нет
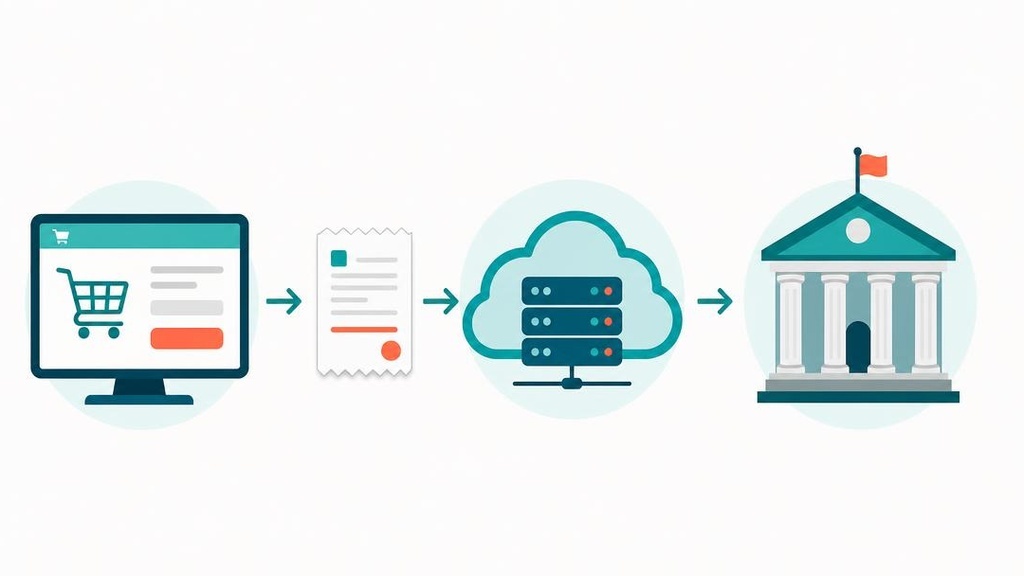
Самозанятым онлайн-касса для расчётов на сайте не нужна - чек формируется прямо после получения дохода, без фискальных устройств и регистрации кассового аппарата.
ИП и ООО обязаны фискализировать расчёты по 54-ФЗ: онлайн-касса должна передавать данные о чеке оператору фискальных данных (ОФД), а тот в свою очередь передаёт данные о чеках в налоговую службу. На практике для сайта это не отдельное железное устройство, а облачная касса - она либо встроена в агрегатор платежей (у ЮKassa и Робокассы такая опция есть), либо подключается отдельным сервисом вроде АТОЛ Онлайн или Orange Data.
Правила простые: нет чека - нет легальных расчётов, и штрафы за нарушение ощутимые. Для должностного лица штраф за неприменение кассы составляет от 1/4 до 1/2 суммы расчёта без чека, для юрлица - от 3/4 до одного размера суммы расчёта. Повторное нарушение при сумме расчётов от 1 миллиона рублей может привести к приостановке деятельности на срок до 90 суток.
Проверить, что касса подключена правильно, просто: после тестовой покупки клиент должен получить чек на почту или в СМС, а в кабинете агрегатора или кассового сервиса должна появиться запись о транзакции с номером фискального документа. Если чек не пришёл - касса не фискализирует расчёты, и это нужно решать до старта продаж, а не после первой жалобы покупателя.
Отдельный вопрос - что делать при превышении лимита дохода самозанятого. Как только годовой доход превышает установленный лимит, статус самозанятого автоматически снимается, и дальше принимать оплаты нужно уже как ИП с полноценной кассой: продолжать выставлять чеки через «Мой налог» после потери статуса нельзя, это прямое нарушение правил расчётов.
Частые ошибки при подключении оплаты
Большинство проблем с онлайн-оплатой на сайте связаны не с самим эквайрингом, а с тем, как его подключают - второпях и без тестов. Разберу ошибки, которые встречаются чаще остальных.
Первая ошибка - не указать на странице оплаты комиссию и реальные сроки доставки. Покупатель должен понимать, сколько он платит и когда получит товар, до того как нажмёт «оплатить». Если эту информацию прячут или вовсе не выводят, растёт процент брошенных корзин и обращений в поддержку с одним и тем же вопросом - «а где мой заказ».
Вторая частая ошибка - запуск оплаты на сайте без тестового платежа. Многие предприниматели сразу открывают доступ для пользователей, не проверив процесс от начала до конца. На практике это вскрывается только тогда, когда первый реальный платёж «зависает» - деньги списались, а уведомление на сайт не поступает. Перед запуском обязательно пройдите весь путь сами: от выбора товара до получения чека, с небольшой суммой.
Третья ошибка - забыть продумать возврат средств. Если покупатель отказался от товара, деньги нужно вернуть быстро и без лишней переписки. Здесь помогает холдирование - механизм, когда деньги блокируются на счёте покупателя, но не списываются сразу, а переходят продавцу только после подтверждения заказа. Если отмена происходит до списания, деньги возвращаются покупателю без комиссии, и часть конфликтных ситуаций снимается ещё на старте.
С возвратами связан и чарджбек - это оспаривание платежа держателем карты через свой банк, когда покупатель считает, что оплата была ошибочной или товар не доставлен. Банк продавца получает запрос на подтверждение операции и блокирует спорную сумму на счёте до разбирательства. Снизить число чарджбеков помогает именно прозрачная страница оплаты - чётко прописанные условия доставки и контакты поддержки сокращают количество спорных случаев.
Четвёртая ошибка - выбрать сервис без нужного способа оплаты для вашей аудитории. Если основная часть покупателей привыкла платить через СБП или конкретный кошелёк, а агрегатор его не поддерживает - часть продаж просто уйдёт. Перед подключением сверьте список методов оплаты сервиса с тем, чем реально пользуются ваши клиенты - не все агрегаторы поддерживают одинаковый набор методов оплаты, и такой список обычно используется как главный критерий выбора.
Отдельно стоит сказать про рекуррентные платежи - это автоматическое повторное списание без участия покупателя, которое применяется для подписок и регулярных услуг. Если планируете продавать доступ по подписке, убедитесь, что агрегатор поддерживает рекуррентные списания и что покупатель явно соглашается на них при первой оплате - иначе возможны споры и повторные чарджбеки.
Что делать прямо сейчас: итог и следующий шаг
На одном из небольших интернет-магазинов переход от ручных переводов на карту к нормальному агрегатору занял три дня и сократил количество отменённых заказов почти вдвое - просто потому что оплата стала занимать секунды, а не «жду перевод полчаса».
Чтобы повторить такой результат, действуйте по короткому алгоритму из четырёх шагов.
- Определите свой юридический статус - самозанятый, ИП или ООО - и объём выручки, который планируете проводить через сайт.
- Выберите агрегатор, который подходит именно под этот статус: не все сервисы имеют модуль для самозанятых, у некоторых доступ открыт только для ИП и юрлиц.
- Подключите специальный модуль или плагин для вашей CMS и обязательно протестируйте оплату небольшой суммой, прежде чем дать доступ покупателям.
- Следите за чеками и за тем, как агрегатор отражает операции в вашей кассе - это необходимые данные для налоговой и для бухгалтерии.
Каждый сервис отличается набором способов оплаты, лимитами и тем, какой процент берёт с операции - поэтому сравнение по таблице выше стоит сверить ещё раз именно под свой случай, а не брать первый попавшийся вариант из топа поисковика. Это касается и российских агрегаторов, и модулей для маркетплейсов, если вы продаёте не только через свой сайт - у каждой площадки свои условия подключения.
Если разбираться самостоятельно со всеми нюансами эквайринга не хочется или не хватает времени - настройку платежей на сайте можно заказать на Kwork: там исполнители помогут с подключением модуля под вашу CMS и тестовым платежом в рамках одной услуги - сервис обычно предлагает такой пакет за несколько тысяч рублей.
Данная статья носит информационный характер и основана на личном опыте автора, актуальна на момент публикации. Интерфейсы сервисов, налоговое законодательство и алгоритмы поисковых систем регулярно меняются - рекомендую проверять актуальность инструкций на официальных ресурсах и консультироваться со специалистом по вашей конкретной ситуации. Если у вас остались вопросы - задайте их в комментариях.
Список литературы
- Федеральная налоговая служба России - О специальном налоговом режиме «Налог на профессиональный доход» (НПД)
- Федеральный закон от 22.05.2003 № 54-ФЗ «О применении контрольно-кассовой техники при осуществлении расчётов в Российской Федерации»
- ЮKassa - справочный центр по приёму онлайн-платежей и интеграции для самозанятых и ИП
- Контур.Маркет - Как соблюсти закон № 54-ФЗ с помощью автоматизации торговли